안녕하세요, 문쉘입니다.
오늘은 SK하이닉스의 주가가 앞으로 어떻게 될지에 대해서 분석을 해보았습니다.
분석 내용은 개인적인 공부를 위한 차트 분석 관점이니 투자 판단은 본인이 하시기 바랍니다.
SK하이닉스는 어떤 회사인가?
SK하이닉스는 삼성전자와 함께 글로벌 메모리 반도체 시장을 이끌고 있는 대한민국 대표 반도체 기업입니다.
주요 사업은 DRAM, NAND Flash, 그리고 최근 AI 시장 성장의 핵심으로 떠오른 HBM(고대역폭 메모리) 생산입니다.
최근 AI 산업의 급성장으로 인해 엔비디아, AMD, 마이크로소프트와 같은 글로벌 기업들의 AI 서버 수요가 폭발적으로 증가하고 있습니다.
이 과정에서 가장 많은 수혜를 받고 있는 기업 중 하나가 바로 SK하이닉스입니다.
특히 HBM 시장에서는 세계 최고 수준의 기술력을 보유하고 있으며 AI 시대의 핵심 수혜주로 평가받고 있습니다.
SK하이닉스 재무 분석
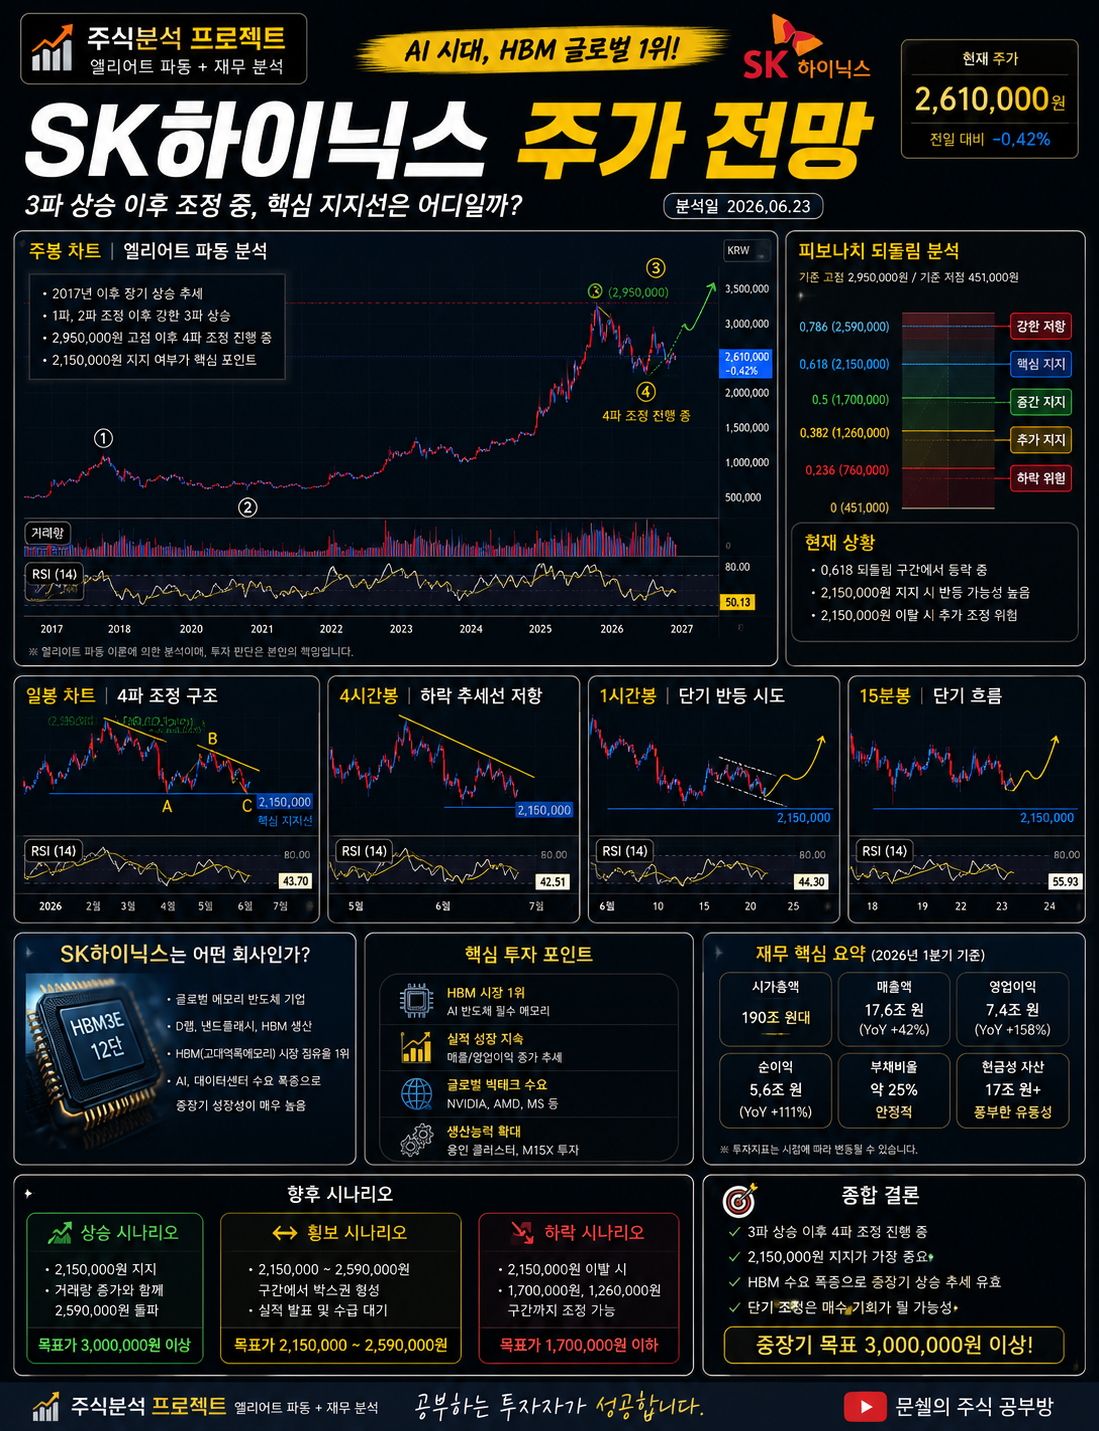
현재 주가 : 약 261만 원
최근 SK하이닉스의 실적은 AI 산업 성장의 수혜를 직접적으로 받고 있습니다.
단순 기대감만으로 상승하는 종목이 아니라 실제 실적이 함께 증가하고 있다는 점이 가장 큰 강점입니다.
주요재무지표
| 항목 | 수치 |
| PER | 약 8~10배 |
| PBR | 약 2.2~2.8배 |
| ROE | 약 20~30% |
| EPS | 약 25만 원 수준 |
| 부채비율 | 약 25% |
재무 분석 한 줄 요약
현재 SK하이닉스는 PER은 부담스럽지 않고 ROE는 매우 우수하며 부채비율은 안정적이고 EPS는 빠르게 증가하고 있는 상태입니다.
즉 AI 성장성을 제외하고 보더라도 재무적으로 경쟁력이 매우 높은 기업으로 판단됩니다.
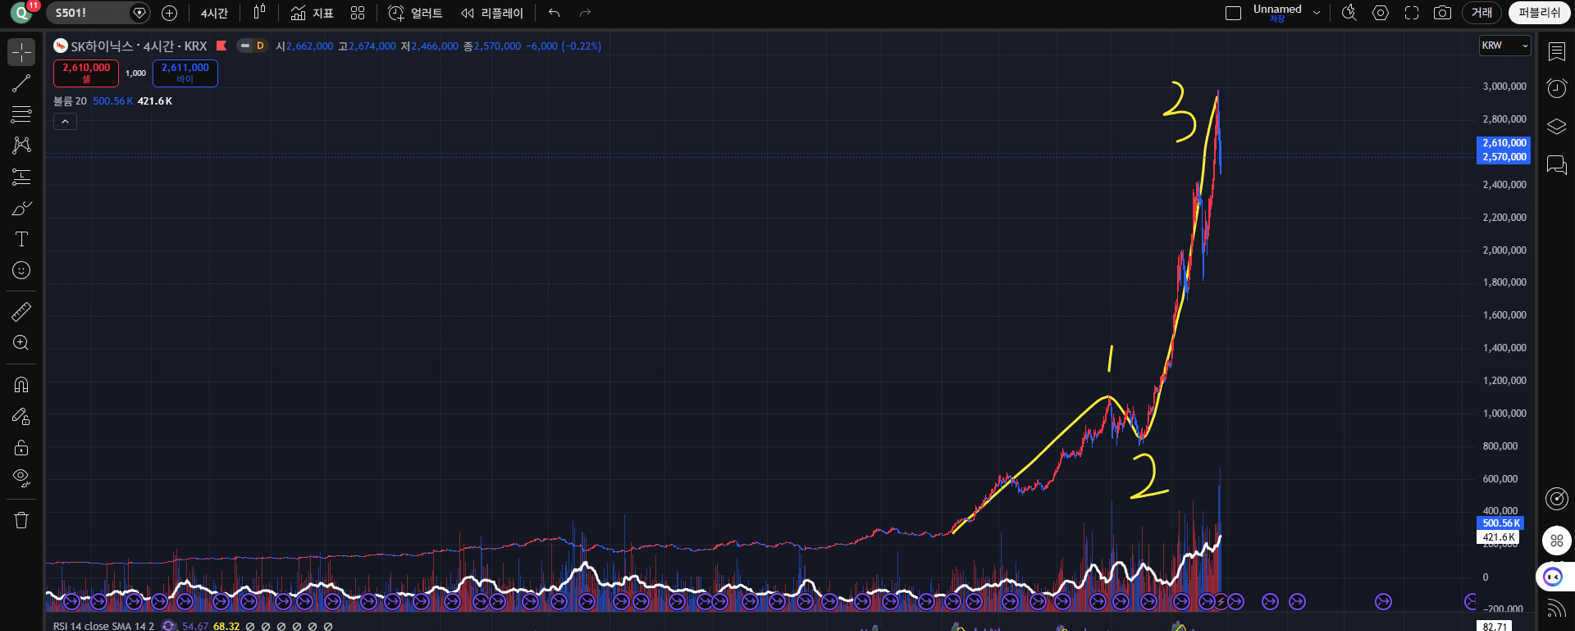
차트 분석
주봉 기준 분석
네가 보내준 주봉 차트를 보면 2023년부터 시작된 상승 추세가 매우 강하게 이어지고 있습니다.
특히 최근 상승 구간에서는 거래량이 폭발적으로 증가하며 강한 상승 추세를 보여주고 있습니다.
엘리어트 파동 관점에서는
1파 상승
↓
2파 조정
↓
3파 강한 상승
↓
현재 4파 조정 가능성
으로 해석할 수 있습니다.
현재 가격은 261만 원 부근입니다.
단기적으로 조정이 나올 수는 있지만 아직 장기 상승 추세가 무너졌다고 보기는 어렵습니다.
RSI 분석
주봉 RSI는 현재 80 부근까지 올라와 있습니다.
일반적으로 RSI가 70 이상이면 과열권으로 평가합니다.
현재는 과열 상태에 가까운 수준입니다.
다만 강한 상승장에서는 RSI가 오랫동안 과열권에 머무르는 경우도 많습니다.
따라서 RSI 하나만으로 하락을 판단하기는 어렵습니다.
거래량 분석
최근 거래량은 과거 대비 매우 높은 수준입니다.
특히 AI와 HBM 관련 뉴스가 나올 때마다 거래량이 크게 증가하는 모습을 보이고 있습니다.
강한 거래량은 기관과 외국인의 적극적인 참여를 의미하기 때문에 상승 추세의 신뢰도를 높여주는 요소입니다.
앞으로의 예상 시나리오
상승 시나리오
조건
- 250만 원 이상 유지
- 거래량 증가
- AI 수요 지속
목표
- 280만 원
- 300만 원
현재 가장 가능성이 높은 시나리오입니다.
최종 결론
SK하이닉스는 현재 AI 시대 최대 수혜주 중 하나입니다.
재무 상태는 매우 우수하며 HBM 시장 점유율 역시 글로벌 최고 수준을 유지하고 있습니다.
차트상으로는 강력한 상승 추세가 유지되고 있지만 RSI 과열 구간 진입으로 인해 단기 조정 가능성도 함께 존재합니다.
현재 가장 중요한 구간은 230만 원입니다.
이 구간을 유지한다면 향후 280만 원, 300만 원 재도전 가능성을 충분히 기대해볼 수 있습니다.
결론적으로 현재 SK하이닉스는 단기적으로는 조정 가능성이 있지만 중장기적으로는 여전히 상승 추세 안에 있는 종목으로 판단됩니다.
'주식 > 차트 분석' 카테고리의 다른 글
| 삼성전자 주가 검토, 우리가 예상했던 4파 조정은 어디까지 진행됐을까? (0) | 2026.08.01 |
|---|---|
| SK하이닉스 주가 검토, 우리가 예상했던 4파 조정은 어떻게 진행되고 있을까? (0) | 2026.07.30 |
| 두산에너빌리티 주가 검토, 우리가 예상한 시나리오는 맞았을까? (0) | 2026.07.28 |
| 두산에너빌리티 주가 분석, 원전 대장주의 다음 움직임은? (0) | 2026.06.23 |
| 삼성전자 투자, 지금 늦은 걸까? 주가 전망, 엘리어트 파동으로 보면 아직 끝나지 않았다. (0) | 2026.06.22 |
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다


댓글